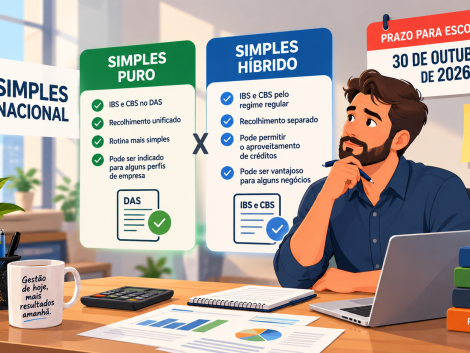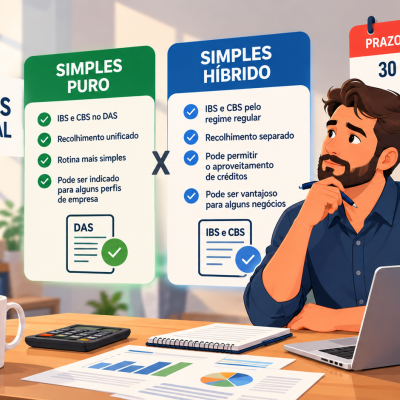
A Reforma Tributária está trazendo mudanças importantes também para as micro e pequenas empresas brasileiras. Uma das decisões que merece atenção em 2026 é a forma de recolhimento dos novos tributos sobre o consumo: o IBS e a CBS e qual melhor opção do Simples Nacional Puro ou Híbrido.
As empresas optantes pelo Simples Nacional poderão manter esses tributos dentro do recolhimento unificado ou optar por apurá-los pelo regime regular, alternativa conhecida como Simples Híbrido.
A escolha precisa ser avaliada com cuidado, pois pode influenciar a carga tributária, o aproveitamento de créditos e a competitividade da empresa nas negociações com clientes e fornecedores.
Atenção ao prazo: a opção pelo recolhimento regular do IBS e da CBS para o primeiro semestre de 2027 pode ser feita até 30 de outubro de 2026 . A decisão produzirá efeitos a partir de 1º de janeiro de 2027. Fonte oficial: Serpro .
O que é o Simples Nacional Puro?
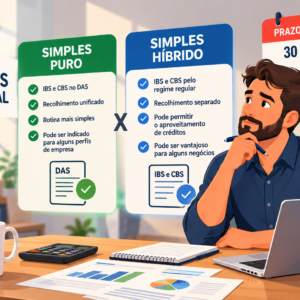
No chamado Simples Nacional Puro, a empresa continua recolhendo os tributos abrangidos pelo regime por meio do Documento de Arrecadação do Simples Nacional (DAS), incluindo o IBS e a CBS conforme as regras aplicáveis.
Na prática, a empresa mantém a sistemática simplificada de recolhimento, sem optar pela apuração regular desses dois novos tributos fora do DAS.
Esse modelo pode ser interessante para negócios que valorizam a simplicidade operacional e cujo perfil de clientes, compras e vendas não indique uma vantagem clara na apuração regular do IBS e da CBS.
Entretanto, permanecer no modelo simplificado não significa necessariamente pagar menos impostos em todas as situações. É importante avaliar os efeitos comerciais e tributários da decisão.
O que é o Simples Nacional Híbrido?
No chamado Simples Híbrido, a empresa continua enquadrada no Simples Nacional para os demais tributos, mas escolhe apurar e recolher o IBS e a CBS pelo regime regular, separadamente do DAS.
Essa opção pode alterar a forma de calcular os tributos, controlar créditos e apresentar informações fiscais nas operações comerciais.
Um dos principais pontos de atenção é o relacionamento com outras empresas. Dependendo da operação e das regras aplicáveis, o recolhimento regular pode permitir um tratamento de créditos de IBS e CBS diferente daquele disponível quando os tributos permanecem dentro do Simples.
Por isso, a decisão não deve considerar apenas o valor dos impostos pagos pela própria empresa. Também é necessário avaliar como clientes e fornecedores serão afetados.
Qual é a diferença entre o Simples Puro e o Híbrido?
| Aspecto | Simples e puro | Simples Híbrido |
|---|---|---|
| Enquadramento no Simples Nacional | Mantido | Mantido |
| IBS e CBS | Dentro da sistemática do Simples | Apurados pelo regime regular |
| Recolhimento | Incluídos no DAS, conforme as regras aplicáveis | Recolhimento separado para IBS e CBS |
| Aproveitamento de créditos | Segue as regras específicas do Simples | Pode permitir créditos conforme as regras do regime regular |
| Rotina fiscal | Tende a ser mais simples | Pode exigir controles e apurações adicionais |
| Melhor escolha | Depende do perfil da empresa | Depende do perfil da empresa |
A tabela apresenta as diferenças gerais. O resultado tributário efetivo depende da atividade, das operações realizadas, dos créditos permitidos e da regulamentação aplicável.
Como saber qual opção faz mais sentido para sua empresa?
Não existe uma resposta única para todos os negócios. A escolha deve considerar pelo menos quatro fatores.
1. Sua empresa vende para consumidores finais ou para outras empresas?
Esse é um dos primeiros pontos a analisar.
Empresas que vendem principalmente para consumidores finais podem ter uma dinâmica comercial diferente daquelas que vendem para outras empresas, especialmente quando os compradores consideram os créditos tributários na escolha de seus fornecedores.
Em operações entre empresas, a possibilidade de aproveitamento de créditos de IBS e CBS pode influenciar preços, negociações e competitividade.
Por isso, se a maior parte dos seus clientes é formada por outras pessoas jurídicas, vale estudar com atenção os efeitos do regime regular.
2. Sua empresa compra muitos produtos ou insumos?
O volume e a natureza das compras também importam.
Empresas que adquirem mercadorias, matérias-primas e outros insumos tributados podem ter interesse em avaliar o tratamento dos créditos no regime regular.
Entretanto, não basta somar todas as compras e presumir que haverá economia. A possibilidade de crédito depende das regras aplicáveis a cada operação, da documentação fiscal e das condições previstas na legislação.
3. Como a mudança pode afetar seus preços?
A decisão pode ter reflexos na formação dos preços e nas negociações comerciais.
Uma empresa que vende para outras empresas pode precisar avaliar se a forma de recolhimento influencia a percepção de custo do cliente. Já um negócio voltado ao consumidor final precisa analisar os efeitos sobre seus próprios custos, preços e margens.
O ideal é comparar cenários com dados reais, em vez de escolher somente pela expectativa de pagar menos impostos.
4. Sua empresa está preparada para os controles adicionais?
O regime regular de IBS e CBS pode exigir uma rotina diferente de apuração, acompanhamento de créditos e conferência das informações fiscais.
Antes de optar, converse com seu contador e verifique se os sistemas e processos da empresa estão preparados para atender às obrigações aplicáveis.
Prazo para escolher o Simples Híbrido: 30 de outubro de 2026
As empresas optantes pelo Simples Nacional que desejam recolher o IBS e a CBS pelo regime regular no primeiro semestre de 2027 devem registrar a opção até 30 de outubro de 2026 .
A escolha poderá ser realizada no Portal de Serviços da Receita Federal, conforme as condições de elegibilidade apresentadas pelo sistema.
É importante não confundir esse procedimento com a opção pelo próprio Simples Nacional para 2027. O prazo para solicitar ingresso ou retorno ao Simples terminou em 15 de outubro de 2026. Empresas cujo pedido foi indeferido por pendências impeditivas ainda podem regularizá-las até 30 de outubro, observadas as regras aplicáveis.
A opção pelo regime regular de IBS e CBS é facultativa. Se a empresa não fizer essa escolha para o primeiro semestre de 2027, permanecerá com esses tributos na sistemática do Simples nesse período. A regulamentação também prevê novas oportunidades de opção ou renúncia em 2027.
Como se preparar antes de tomar a decisão?
Antes de escolher, reúna informações que permitam comparar os cenários:
- Faturamento e principais tipos de operação.
- Perfil dos clientes: pessoas físicas ou jurídicas.
- Volume e natureza das compras e dos insumos.
- Créditos tributários potencialmente aplicáveis.
- Formação dos preços e margens de lucro.
- Impactos no fluxo de caixa e nos procedimentos fiscais.
- Capacidade do sistema de gestão de atender às novas rotinas.
Peça ao contador uma simulação adequada à realidade da empresa. Quando possível, compare o cenário do Simples Puro com o do Simples Híbrido usando as mesmas operações, receitas e premissas.
Não escolha apenas porque outra empresa do mesmo setor optou por determinado modelo. Negócios com faturamentos semelhantes podem ter resultados diferentes por causa de seus clientes, fornecedores e operações.
Como a tecnologia pode ajudar na adaptação?
A Reforma Tributária também exige atenção aos sistemas utilizados para emissão de documentos fiscais, controle das operações e organização das informações da empresa.
Um sistema de gestão atualizado pode ajudar a manter os cadastros organizados, registrar as movimentações e apoiar a geração de informações necessárias à rotina fiscal.
Ainda assim, a escolha do regime tributário para o Simples Nacional Puro ou Híbrido deve ser feita com orientação contábil. O sistema é uma ferramenta de apoio, não substitui a análise tributária individualizada. Caso tenha interesse em conhecer melhor nosso sistema, entre em contato aqui.
Conclusão: escolha com informação, não apenas pelo prazo
A decisão entre Simples Nacional Puro e Híbrido exige avaliar mais do que a guia de impostos. O perfil dos clientes, as compras, os créditos possíveis, os preços e a estrutura operacional da empresa podem influenciar o resultado.
Como o prazo para optar pelo recolhimento regular do IBS e da CBS no primeiro semestre de 2027 termina em 30 de outubro de 2026 , é importante conversar com o contador e analisar os cenários antes de registrar a escolha no Simples Nacional Puro ou Híbrido
Planejamento tributário e organização das informações são fundamentais para atravessar a Reforma Tributária com mais segurança. Prepare sua empresa, revise seus processos e acompanhe as orientações oficiais para tomar uma decisão alinhada à realidade do seu negócio.