Quando uma mercadoria apresenta defeito e precisa ser enviada ao fornecedor, fabricante ou assistência técnica, surge uma dúvida comum para muitos empresários: qual nota fiscal de garantia emitir para enviar o produto e como registrar a troca ou o retorno?
Esse processo exige atenção, pois enviar um produto para conserto, devolver uma mercadoria ao fornecedor e receber um item novo em substituição são situações diferentes. Cada uma pode exigir um procedimento fiscal específico.
Registrar essas movimentações corretamente ajuda a manter o estoque atualizado, documentar o histórico da mercadoria e evitar inconsistências fiscais e contábeis.
Neste guia, você vai entender os principais procedimentos relacionados à nota fiscal de garantia e quais cuidados tomar antes de realizar a movimentação.
O que é uma nota fiscal de garantia?
A expressão “nota fiscal de garantia” é utilizada no dia a dia para se referir aos documentos fiscais envolvidos nas operações de assistência técnica, conserto, devolução ou substituição de mercadorias durante a garantia.
Entretanto, não existe um único documento fiscal que sirva para todas essas situações.
O procedimento depende do que acontecerá com o produto:
- Se será enviado para conserto e depois retornará ao proprietário.
- Se será devolvido ao fornecedor por apresentar defeito.
- Se será substituído por outro produto.
- Se uma peça será enviada para substituir um componente defeituoso.
- Se a mercadoria será enviada para uma assistência técnica autorizada.
Pois, antes de emitir a nota fiscal, é preciso identificar corretamente a operação e verificar as regras fiscais aplicáveis.
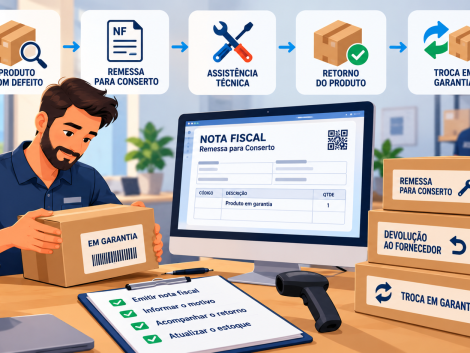
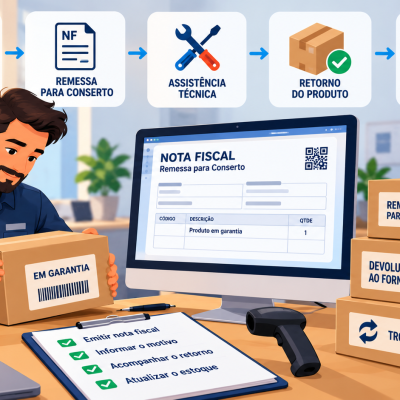
1. Remessa de produto para conserto ou assistência técnica
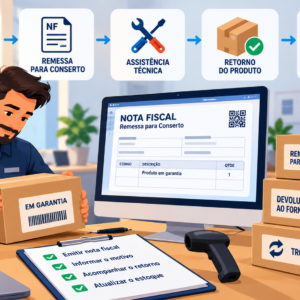
Imagine que uma empresa venda um equipamento que apresente defeito durante o período de garantia. O fabricante solicita que o produto seja enviado para uma assistência técnica para avaliação e reparo.
Nesse caso, a operação pode ser caracterizada como uma remessa para conserto ou reparo.
O documento fiscal deve acompanhar a movimentação quando exigido pela legislação, identificando o produto, a quantidade, o destinatário e a finalidade do envio.
É importante observar que a remessa para conserto não representa, por si só, uma venda ou uma devolução definitiva da mercadoria.
Quando o equipamento retornar, a documentação deve corresponder à operação efetivamente realizada e ao procedimento fiscal aplicável.
Cuidados importantes:
- Identifique o produto e, quando aplicável, o número de série.
- Informe corretamente o destinatário e o endereço da assistência técnica.
- Referencie a documentação anterior quando exigido.
- Verifique o CFOP e o tratamento tributário aplicáveis à operação. Geralmente é usado 5915 em operação dentro do estado e 6915 para fora do estado.
- Acompanhe o retorno do produto e mantenha os documentos relacionados ao serviço.
2. Devolução de produto defeituoso ao fornecedor
Outra situação ocorre quando uma empresa compra uma mercadoria para revenda, mas identifica um defeito e precisa devolvê-la ao fornecedor.
Nesse caso, pode ser necessário emitir uma nota fiscal de devolução, observando a documentação da compra original e as regras fiscais aplicáveis.
A finalidade é documentar o retorno da mercadoria e os efeitos correspondentes da operação original.
O documento deve conter as informações necessárias para identificar a compra, a mercadoria devolvida e os valores e tributos pertinentes, conforme a situação.
Não se deve confundir essa operação com uma simples remessa para conserto. Na devolução, a intenção é desfazer, total ou parcialmente, a operação de aquisição, enquanto na remessa para conserto o produto é enviado para reparo.
Os CFOPs que geralmente são utilizados são:
- CFOP 5202: Devolução de compra para comercialização (quando a mercadoria foi comprada para revenda).
- CFOP 5556 : Devolução de compra de material de uso ou consumo (se for o caso).
- CFOP 6202: Devolução de compra para comercialização em operação interestadual.
- CFOP 6556: Devolução de compra de material de uso ou consumo em operação interestadual.
A nota de devolução deve ter a finalidade de devolução, com destaque de impostos se for necessário e com a chave da nota original referenciada.
3. Troca de produto em garantia por outro novo
Quando o produto não pode ser reparado e o fornecedor ou fabricante decide substituí-lo por outro, é necessário documentar tanto a saída do item defeituoso quanto o envio do novo produto, conforme o procedimento aplicável.
Essa situação merece atenção especial: a substituição em garantia não significa automaticamente que a saída do novo produto esteja dispensada de tributação.
A Secretaria da Fazenda do Estado de São Paulo, por exemplo, esclarece em consultas tributárias que a remessa de uma nova mercadoria em substituição à defeituosa pode constituir uma nova operação, sujeita às regras tributárias correspondentes. O tratamento depende das características da operação e da legislação aplicável.
Antes de emitir o documento fiscal, é importante confirmar:
- Quem está enviando o novo produto.
- Quem é o destinatário da mercadoria.
- Como o item defeituoso foi documentado na devolução ou remessa.
- Qual é a natureza da saída do produto substituto.
- Qual CFOP e tratamento tributário devem ser utilizados. Geralmente é utilizado o 5949 para operações internas e o 6949 para operações externas.
A garantia comercial oferecida ao cliente não elimina, por si só, as obrigações fiscais relacionadas à movimentação da mercadoria.
4. Substituição de peças em garantia
Em oficinas, empresas de manutenção e assistências técnicas, é comum substituir apenas uma peça defeituosa, sem trocar o equipamento inteiro.
O procedimento fiscal pode variar conforme a situação. Por exemplo, a peça pode pertencer ao cliente e ser enviada para avaliação, ou pode ser fornecida pelo fabricante à assistência técnica para substituir o componente defeituoso.
Esses cenários não devem ser tratados automaticamente da mesma maneira.
Pois, antes de realizar a movimentação, identifique a origem da peça, quem é seu proprietário, qual será sua destinação e quem será responsável pela emissão dos documentos fiscais.
5. Como manter o estoque correto durante a garantia?
Além da emissão dos documentos fiscais, a empresa precisa controlar a movimentação física das mercadorias.
Quando um produto sai para conserto ou é enviado ao fornecedor, ele não deve simplesmente desaparecer do controle de estoque.
Dependendo do sistema utilizado, pode ser necessário registrar uma transferência para um local específico, como “Assistência técnica”, “Produtos em garantia” ou “Aguardando retorno”.
Contudo, esse controle permite identificar quais produtos estão fora da empresa, quais aguardam avaliação e quais já retornaram.
Também é importante distinguir o estoque próprio dos produtos que estão fisicamente em poder de terceiros. Um equipamento enviado para conserto pode continuar pertencendo à empresa, embora não esteja disponível para venda.
Ao receber um produto substituto, confira sua identificação, contudo a quantidade e documentação antes de atualizar o saldo disponível.
Pois, uma boa prática é manter o histórico completo da ocorrência, relacionando a nota fiscal original, a remessa, o retorno ou a devolução e a documentação do produto substituto, conforme o caso.
6. Como um sistema de gestão pode facilitar esse processo?
Um sistema ERP ajuda a organizar as movimentações de mercadorias e a manter os registros relacionados às operações de garantia.
Com os recursos adequados, a empresa pode:
- Registrar produtos enviados para conserto ou assistência técnica.
- Acompanhar mercadorias que aguardam retorno.
- Consultar o histórico de entradas e saídas.
- Relacionar movimentações aos documentos fiscais correspondentes.
- Controlar produtos substituídos e devolvidos.
- Reduzir divergências entre o estoque físico e o saldo registrado no sistema.
A tecnologia facilita o controle operacional, mas a emissão fiscal depende da configuração correta e do enquadramento da operação. Por isso, os procedimentos devem ser definidos em conjunto com a contabilidade.
Conclusão: documente corretamente cada movimentação de garantia
A emissão de notas fiscais em operações de garantia exige atenção porque remessa para conserto, devolução de mercadoria e substituição por um produto novo são situações distintas.
Identificar corretamente a operação antes de emitir o documento ajuda a evitar erros fiscais, mantém o estoque organizado e facilita o acompanhamento das mercadorias enviadas a fornecedores e assistências técnicas.
Como o tratamento tributário pode variar conforme a operação e a legislação aplicável, confirme o procedimento com seu contador antes de emitir a nota fiscal.
Quer organizar melhor as movimentações de estoque e os documentos fiscais da sua empresa? Conheça as soluções da Indentar e veja como um sistema de gestão pode ajudar a manter suas operações mais organizadas e rastreáveis. Entre em contato ou visite nosso site.